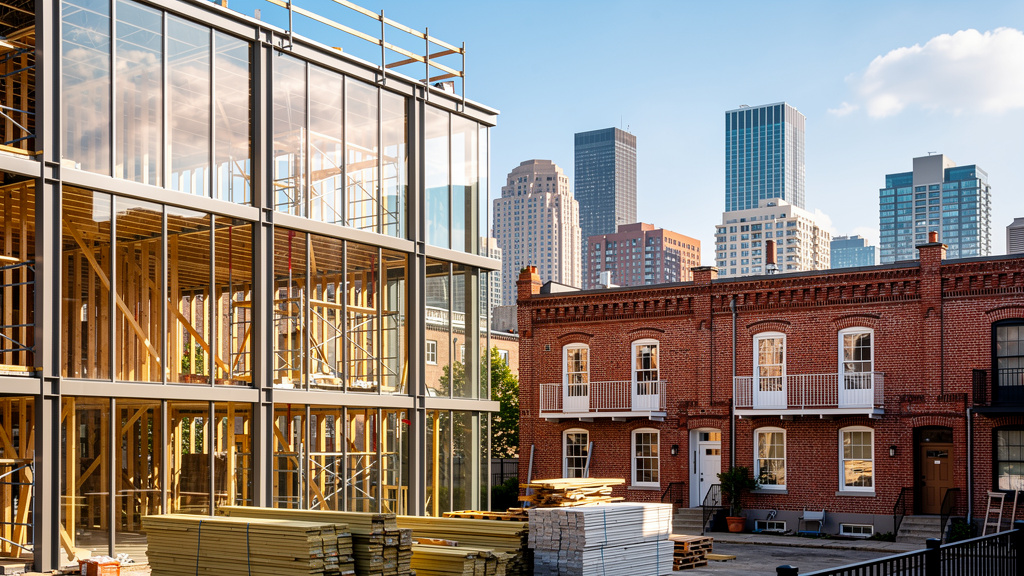
Die Frage Neubau oder Bestandsimmobilie: Was ist die bessere Investition? beschäftigt Käufer und Anleger gleichermaßen. Der deutsche Immobilienmarkt bietet beide Optionen mit klar unterschiedlichen Profilen. Wer neu baut oder eine Neubauwohnung kauft, zahlt in der Regel mehr pro Quadratmeter, profitiert aber von modernen Standards und steuerlichen Vorteilen. Wer eine Bestandsimmobilie erwirbt, setzt auf einen günstigeren Einstiegspreis, muss aber Renovierungskosten einkalkulieren. Beide Wege haben ihre Berechtigung, je nach persönlicher Situation, Anlagehorizont und Region. Ein pauschales Urteil greift zu kurz. Dieser Vergleich beleuchtet die wesentlichen Unterschiede sachlich und zahlenbasiert, damit Investoren und Eigennutzer eine fundierte Entscheidung treffen können.
Was Neubauten für Investoren attraktiv macht
Ein Neubau bezeichnet ein neu errichtetes Gebäude, das nach aktuellen Bauvorschriften und Energiestandards gebaut wurde. In Deutschland lag der durchschnittliche Quadratmeterpreis für Neubauten laut Marktdaten zuletzt bei rund 3.500 Euro. Das ist deutlich mehr als bei Bestandsobjekten, doch dieser Preisaufschlag ist nicht ohne Gegenleistung. Neubauten erfüllen die aktuellen Energieeffizienzklassen nach dem Gebäudeenergiegesetz (GEG), was langfristig niedrige Betriebskosten bedeutet. Heizung, Dämmung und Haustechnik sind auf dem neuesten Stand.
Steuerlich bietet ein Neubau einen konkreten Vorteil: Investoren können zwei Prozent der Anschaffungskosten jährlich über die lineare Abschreibung (AfA) steuermindernd geltend machen. Bei einem Kaufpreis von 400.000 Euro entspricht das 8.000 Euro jährlich, die das zu versteuernde Einkommen reduzieren. Wer im Rahmen einer Société Civile Immobilière (SCI) oder einer vergleichbaren deutschen Struktur investiert, kann zusätzliche steuerliche Gestaltungsmöglichkeiten nutzen.
Ein weiterer Vorteil: Neubauten sind in der Regel fünf Jahre nach Fertigstellung garantiepflichtig. Mängel am Bau werden vom Bauträger behoben, ohne dass der Eigentümer Reparaturkosten trägt. Das reduziert das finanzielle Risiko in den ersten Jahren erheblich. Auch Mieter bevorzugen häufig moderne Wohnungen mit zeitgemäßer Ausstattung, was die Vermietbarkeit und Mietrendite positiv beeinflusst.
Beim Kauf über das VEFA-Modell (Verkauf auf dem Plan, also vor Fertigstellung) besteht zudem die Möglichkeit, in einer frühen Projektphase einzusteigen und von Wertsteigerungen während der Bauphase zu profitieren. Gerade in wachsenden Ballungsräumen wie München, Hamburg oder Frankfurt hat dieses Modell in der Vergangenheit solide Renditen erzielt. Gleichzeitig trägt der Käufer das Bauträgerrisiko, was eine sorgfältige Prüfung des Anbieters voraussetzt.
Neubauten bieten außerdem den Vorteil der Planungssicherheit bei den Nebenkosten. Da Haustechnik, Leitungen und Bausubstanz neu sind, sind größere Instandhaltungsaufwendungen in den ersten zehn bis fünfzehn Jahren unwahrscheinlich. Das erleichtert die Kalkulation des Cashflows erheblich, besonders für Kapitalanleger, die auf verlässliche Einnahmen angewiesen sind.
Bestandsimmobilien: Günstigerer Einstieg mit kalkulierbaren Risiken
Eine Bestandsimmobilie ist ein bereits bestehendes Gebäude, oft älter und potenziell sanierungsbedürftig. Der durchschnittliche Quadratmeterpreis liegt bei rund 2.500 Euro bundesweit, wobei regionale Unterschiede erheblich sind. In Großstädten kann dieser Wert deutlich höher liegen, während ländliche Regionen günstigere Objekte bieten. Dieser Preisunterschied gegenüber Neubauten beträgt im Schnitt rund 1.000 Euro pro Quadratmeter, was bei einer 80-Quadratmeter-Wohnung einem Einsparpotenzial von 80.000 Euro entspricht.
Dieser günstigere Einstiegspreis ermöglicht eine höhere Anfangsrendite, sofern die Mieteinnahmen in Relation zum Kaufpreis stehen. Viele erfahrene Immobilieninvestoren bevorzugen Bestandsobjekte genau deshalb: Die Mietrendite ist oft attraktiver als bei Neubauten, die durch ihren hohen Kaufpreis die Rendite drücken. Wer geschickt verhandelt und ein sanierungsbedürftiges Objekt günstig erwirbt, kann durch gezielte Modernisierungsmaßnahmen den Wert erheblich steigern.
Ein häufig unterschätzter Aspekt: Bei Bestandsimmobilien ist die Lage meist etabliert. Gewachsene Stadtteile mit funktionierender Infrastruktur, Schulen, Einkaufsmöglichkeiten und Verkehrsanbindung bieten eine stabile Nachfrage. Neubauprojekte entstehen oft am Stadtrand oder in weniger gefragten Lagen, weil dort Bauland verfügbar ist. Die Lage bleibt jedoch der wichtigste Werttreiber einer Immobilie.
Renovierungskosten müssen realistisch einkalkuliert werden. Ein älteres Gebäude kann Sanierungsbedarf bei Heizung, Dach oder Elektrik aufweisen, der schnell fünfstellige Beträge erreicht. Wer diese Kosten vor dem Kauf nicht prüft, erlebt böse Überraschungen. Eine professionelle Gebäudeinspektion durch einen unabhängigen Sachverständigen ist bei Bestandsobjekten keine Option, sondern eine Notwendigkeit. Der Immobilienverband Deutschland (IVD) empfiehlt, mindestens zehn Prozent des Kaufpreises als Reserve für Instandhaltung einzuplanen.
Steuerlich bieten Bestandsimmobilien ebenfalls Möglichkeiten. Bei denkmalgeschützten Objekten können Sanierungskosten über erhöhte Abschreibungssätze steuerlich geltend gemacht werden, was besonders für Gutverdiener interessant ist. Auch die Modernisierungsumlage erlaubt es Vermietern unter bestimmten Voraussetzungen, elf Prozent der aufgewendeten Modernisierungskosten jährlich auf die Miete umzulegen.
Kosten und Finanzierung im direkten Vergleich
| Merkmal | Neubau | Bestandsimmobilie |
|---|---|---|
| Durchschnittlicher Kaufpreis pro m² | ca. 3.500 € | ca. 2.500 € |
| Renovierungs- und Sanierungskosten | gering (Garantie 5 Jahre) | mittel bis hoch (je nach Zustand) |
| Energieeffizienz | hoch (GEG-konform) | variabel (oft Sanierungsbedarf) |
| Steuerliche Abschreibung (AfA) | 2% p.a. | 2% p.a. (erhöht bei Denkmalschutz) |
| Anfangsrendite | eher niedrig | eher höher |
| Lagequalität | oft Randlagen | oft etablierte Lagen |
| Planungssicherheit Nebenkosten | hoch | geringer |
Die Finanzierungszinsen liegen aktuell je nach Bonität und Laufzeit zwischen 2,5 und 3 Prozent, wie Daten der Deutschen Bundesbank zeigen. Das beeinflusst beide Immobilientypen gleichermaßen, macht aber den höheren Kaufpreis eines Neubaus bei der monatlichen Belastung spürbar. Bei einem Neubau für 400.000 Euro und einem Zinssatz von 3 Prozent auf 80 Prozent Beleihung entstehen monatlich rund 800 Euro allein an Zinsen, ohne Tilgung.
Beim Kauf einer Bestandsimmobilie für 280.000 Euro reduziert sich diese Last entsprechend. Wer die Differenz klug nutzt, kann Eigenkapital aufbauen oder in die Modernisierung investieren. Staatliche Förderungen der KfW-Bank unterstützen energetische Sanierungen mit zinsgünstigen Darlehen, was Bestandsobjekte für nachhaltig denkende Investoren attraktiver macht.
Marktentwicklung und regionale Unterschiede seit 2023
Der deutsche Immobilienmarkt hat sich seit 2022 spürbar verändert. Steigende Baukosten und höhere Zinsen haben die Nachfrage nach Neubauten gedämpft. Laut Daten des Statistischen Bundesamts (Destatis) sind die Baugenehmigungen in Deutschland 2023 deutlich zurückgegangen, was das Angebot an Neubauten weiter verknappen wird. Mittelfristig könnte das die Preise für Neubauten stützen oder sogar steigen lassen.
Bestandsimmobilien haben im gleichen Zeitraum in manchen Regionen Preiskorrekturen von zehn bis fünfzehn Prozent erfahren. Das schafft Einstiegschancen für Käufer, die bereit sind, Renovierungsarbeiten zu übernehmen. Besonders in B-Städten wie Leipzig, Nürnberg oder Hannover zeigen sich solide Fundamentaldaten: stabile Bevölkerungsentwicklung, wachsende Wirtschaft und vergleichsweise günstige Kaufpreise.
In Metropolen wie München oder Frankfurt bleibt das Preisniveau für beide Immobilientypen hoch. Hier liegt der Fokus eher auf Werterhalt als auf Rendite. Wer Rendite sucht, schaut zunehmend in mittelgroße Städte, wo das Verhältnis von Kaufpreis zu erzielbarer Miete noch attraktiv ist. Der IVD empfiehlt, die Mietrendite vor Ort zu prüfen und nicht auf bundesweite Durchschnittswerte zu verlassen.
Energetische Anforderungen werden strenger. Die EU-Gebäuderichtlinie sieht vor, dass ältere Gebäude schrittweise saniert werden müssen. Das erhöht den Kostendruck auf Besitzer von Bestandsimmobilien mit schlechter Energiebilanz. Wer heute ein Objekt mit Energieeffizienzklasse F oder G kauft, sollte die Sanierungskosten in die Gesamtrechnung einbeziehen, um böse Überraschungen zu vermeiden.
Welcher Immobilientyp zu welchem Anlegerprofil passt
Weder Neubau noch Bestandsimmobilie ist per se die überlegene Wahl. Die Antwort hängt vom individuellen Profil ab. Wer wenig Zeit für Verwaltung und Instandhaltung hat, fährt mit einem Neubau ruhiger. Die ersten Jahre verlaufen wartungsarm, die Mieter sind zufrieden, und steuerliche Vorteile greifen sofort. Wer dagegen handwerkliches Geschick mitbringt oder günstig Handwerker beauftragen kann, findet in Bestandsobjekten echte Wertsteigerungspotenziale.
Für Erstinvestoren mit begrenztem Eigenkapital kann eine günstigere Bestandsimmobilie der realistischere Einstieg sein. Der niedrigere Kaufpreis reduziert den Finanzierungsbedarf, und staatliche Förderprogramme der KfW machen energetische Sanierungen finanziell tragbar. Wer langfristig denkt und bereit ist, in die Substanz zu investieren, baut so schrittweise ein Immobilienportfolio auf.
Kapitalstarke Investoren mit hohem Steuersatz und langem Anlagehorizont profitieren stärker von Neubauten. Die Kombination aus AfA, geringen Instandhaltungskosten und moderner Ausstattung schafft ein planbares Investmentvehikel. Wer zusätzlich über eine professionelle steuerliche Beratung verfügt, kann die Vorteile beider Immobilientypen strukturiert nutzen, etwa durch den Aufbau eines gemischten Portfolios.
In jedem Fall gilt: Eine Immobilie kauft man nicht am Schreibtisch. Vor-Ort-Besichtigungen, lokale Marktkenntnis und unabhängige Beratung durch Sachverständige oder Makler sind durch keine Online-Recherche zu ersetzen. Der IVD sowie zertifizierte Immobiliengutachter bieten hierfür verlässliche Anlaufstellen. Wer diese Schritte überspringt, riskiert teure Fehlentscheidungen, die sich über Jahrzehnte auswirken können.